Atualizado em
O split payment para empresas do Simples Nacional traz uma nova lógica para o recebimento das vendas e levanta dúvidas entre pequenos negócios: quanto do valor pago pelo cliente chegará ao caixa?
E como ficam IBS e CBS durante a transição da Reforma Tributária? A mudança ainda depende da evolução dos sistemas e da definição de procedimentos.
A seguir, você vai entender como funcionará o recolhimento separado de IBS e CBS, o que muda para quem mantém esses tributos no DAS ou opta pelo regime regular e quais reflexos observar no fluxo de caixa, na precificação e nas vendas B2B e B2C. Acompanhe!
Leia a seguir: Software para gestão financeira empresarial: como escolher a melhor solução
O que é split payment no Simples Nacional?
O split payment no Simples Nacional é um mecanismo de recolhimento que separa os valores destinados ao IBS e à CBS no momento da liquidação de uma venda.
Nesse processo, instituições financeiras e empresas de pagamento segregam a parcela dos tributos e a repassam aos cofres públicos.
A regra integra as mudanças da Reforma Tributária, regulamentadas pela Lei Complementar nº 214/2025 e alteradas pela LC nº 227/2026. O sistema muda o fluxo do dinheiro da operação.
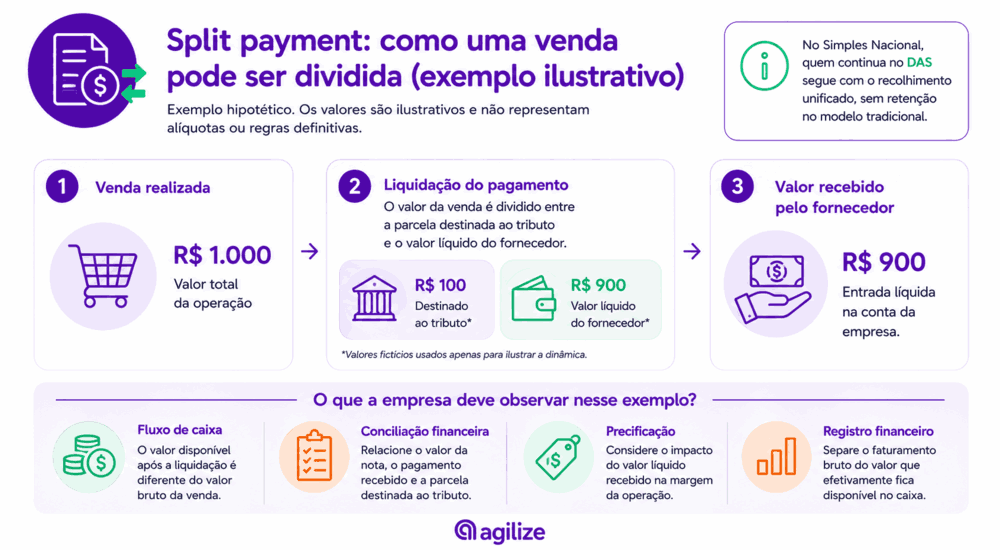
Em vez de o negócio receber o valor integral e depois recolher os tributos, parte do pagamento segue para o Fisco conforme as regras do split payment.
Para as empresas do Simples Nacional, a aplicação do mecanismo depende da forma escolhida para apurar o IBS e a CBS.
A Reforma criou um regime híbrido para os pequenos negócios. Assim, a empresa terá de avaliar se mantém esses tributos dentro do Simples ou se adota a apuração pelo regime regular.
Essa escolha também interfere no fluxo financeiro da empresa e na relação com clientes e fornecedores. Por isso, o split payment precisa ser analisado junto às regras de recolhimento do IBS e da CBS aplicáveis a cada opção.
Fale conosco e veja como podemos ajudar sua empresa.
Split payment Simples Nacional: o que muda com IBS e CBS?
No Simples Nacional, os efeitos do split payment dependem da escolha feita para recolher IBS e CBS. A empresa que mantiver os dois tributos dentro do DAS terá uma dinâmica diferente daquela que optar pelo recolhimento pelo regime regular.
Como fica o Simples Nacional na Reforma Tributária?
O Simples Nacional continua como regime tributário para microempresas e empresas de pequeno porte.
A Reforma Tributária altera os tributos que compõem sua estrutura: IBS substitui ICMS e ISS, enquanto CBS entra no lugar de PIS e Cofins.
Para quem recolhe esses tributos pelo DAS, IBS e CBS permanecem dentro do regime simplificado durante a transição. A forma de aplicação do split payment precisa ser analisada junto às regras que regulamentarão o novo sistema.
O que acontece se a empresa recolher IBS e CBS dentro do Simples?
Quando IBS e CBS ficam dentro do DAS, a empresa segue a lógica do Simples para o recolhimento desses tributos. Essa escolha também interfere nos créditos que seus clientes PJ do regime regular conseguem aproveitar.
O split payment entra nessa análise porque a divisão do valor pago na operação depende da forma como o IBS e a CBS serão recolhidos e das regras definidas para o novo modelo.
Nas operações B2B, existe outro ponto de atenção. O crédito do comprador terá relação com o valor efetivamente recolhido pela empresa do Simples, conforme as regras aplicáveis ao regime.
Desse modo, a escolha não afeta apenas a apuração do tributo. Ela também entra na negociação comercial com clientes que aproveitam créditos de IBS e CBS.
Leia também: O que é o Imposto sobre Valor Agregado (IVA) e como funciona a tributação?
E se a empresa optar pelo recolhimento de IBS e CBS pelo regime regular?
A empresa do Simples também terá a alternativa de recolher IBS e CBS fora do DAS, pelas regras do regime regular. Essa modalidade altera a análise do split payment e dos créditos tributários.
Nas vendas para outras empresas, o comprador terá acesso aos créditos de IBS e CBS conforme as regras gerais do novo sistema.
Para empresas com forte atuação B2B, essa diferença merece atenção. O recolhimento pelo regime regular traz uma dinâmica tributária distinta e afeta a formação do preço, a margem e a relação com clientes PJ.
Antes de escolher, a empresa precisa comparar o efeito tributário com o perfil das suas vendas e das compras realizadas ao longo do período.
Saiba mais sobre os dois caminhos para optantes pelo Simples Nacional:
Quais são os impactos do split payment para empresas do Simples Nacional?
O split payment altera a forma como parte dos valores de uma venda chega ao caixa da empresa. Para negócios do Simples Nacional, isso exige atenção ao valor líquido recebido, ao capital de giro, à conciliação financeira e à formação de preços.
Valor líquido recebido por venda
Com o split payment, a empresa não deve considerar que todo o valor pago pelo cliente ficará disponível em seu caixa.
Na liquidação da operação, a parcela destinada ao IBS e à CBS seguirá o fluxo definido pelo novo sistema tributário.
O valor líquido recebido dependerá das características da venda e das regras aplicáveis à operação.
Capital de giro e fluxo de caixa
A mudança no momento em que os valores ficam disponíveis requer uma revisão das projeções de caixa.
O empresário deve observar os prazos entre venda, recebimento e pagamento das despesas, além da necessidade de recursos para manter a operação.
Conciliação financeira e contábil
Os controles internos terão de relacionar o valor da nota fiscal, o pagamento do cliente, os tributos separados e o valor líquido recebido.
Essa conferência ajuda a identificar diferenças entre o registro fiscal e a movimentação financeira. Sistemas de gestão, emissão fiscal e conciliação também terão de acompanhar as informações do novo fluxo.
Precificação dos produtos e serviços
A formação de preços deve considerar como o novo fluxo financeiro afeta a margem de cada venda.
Será necessário analisar o valor bruto da operação em conjunto com tributos, custos, despesas e recursos que permanecem disponíveis no caixa.
Vendas B2B e B2C
Nas vendas B2C, a análise tende a se concentrar no preço final e no efeito do novo fluxo sobre o caixa. Nas operações B2B, entra outro fator: o tratamento dos créditos de IBS e CBS.
Empresas do regime regular terão acesso a créditos conforme as regras do novo modelo, o que torna a escolha tributária do fornecedor mais relevante nas relações entre negócios.
Por isso, operações do Simples Nacional que atendem outras empresas devem acompanhar como a reforma tributária afetará seus clientes e a formação dos preços.
O impacto comercial dependerá do setor, do perfil dos compradores e das regras aplicáveis aos créditos.
Split payment Simples Nacional: como se preparar?
O split payment ainda depende da regulamentação e da evolução dos sistemas que darão suporte ao modelo. Por isso, a preparação deve priorizar simulações, revisão de processos e acompanhamento das regras, sem antecipar decisões definitivas.
Revise o fluxo de caixa por operação
Simule quanto entraria no caixa em diferentes cenários de split payment. Identifique as vendas que teriam maior impacto sobre o capital de giro e as necessidades de recursos do negócio.
Integre nota fiscal, ERP e meios de pagamento
Verifique se os sistemas conseguem relacionar a nota fiscal, a transação financeira, os valores tributários e a liquidação. Essa integração será importante para acompanhar cada operação e reduzir divergências.
Fortaleça a conciliação financeira
Crie rotinas para comparar vendas registradas, valores recebidos e informações fiscais. Dessa forma, eventuais diferenças entre os dados financeiros e tributários ficam mais fáceis de identificar e corrigir.
Reavalie preços e margens
Inclua os possíveis efeitos financeiros e tributários nas simulações de preços e margens. Evite trabalhar com uma alíquota definitiva antes da regulamentação aplicável ao Simples Nacional.
Simule cenários B2B e B2C
Separe as projeções entre clientes pessoa jurídica e pessoa física. As operações B2B e B2C têm características comerciais distintas.
Acompanhe a regulamentação e os sistemas oficiais
Acompanhe as atualizações sobre regras, leiautes, integrações e cronograma de implementação. Antes de alterar processos de forma definitiva, confirme as orientações publicadas pelos órgãos responsáveis.
No infográfico abaixo, confira um exemplo de como o split payment pode afetar negócios do Simples Nacional:
O split payment será obrigatório para todas as empresas do Simples?
O split payment no Simples Nacional não será obrigatório para todas as empresas de forma automática. A aplicação depende da escolha do contribuinte em relação ao recolhimento do IBS e da CBS.
Quem mantiver esses tributos dentro do DAS seguirá no modelo unificado tradicional. Já a empresa que optar pelo recolhimento do IBS e da CBS por fora do DAS, no modelo regular ou híbrido, ficará sujeita às regras relacionadas ao split payment.
As novas regras da Reforma Tributária deixaram dúvidas na sua empresa? A Agilize ajuda você a entender os impactos no Simples Nacional e a organizar a rotina contábil. Conte com apoio contábil!
Receba uma proposta personalizada
Perguntas frequentes (FAQ)
Veja outros conteúdos selecionados para você
29 set 2026
Qual contabilidade é mais indicada para profissionais de TI e desenvolvedores PJ?
28 set 2026
O que é CFOP? Entenda para que serve e como consultar esse código
25 set 2026
IBS e CBS Simples Nacional: entenda as mudanças a partir de 2027
Escrito por:


